بوصلة الثراء: كيف تحدد أهدافك المالية وتلتزم بها؟
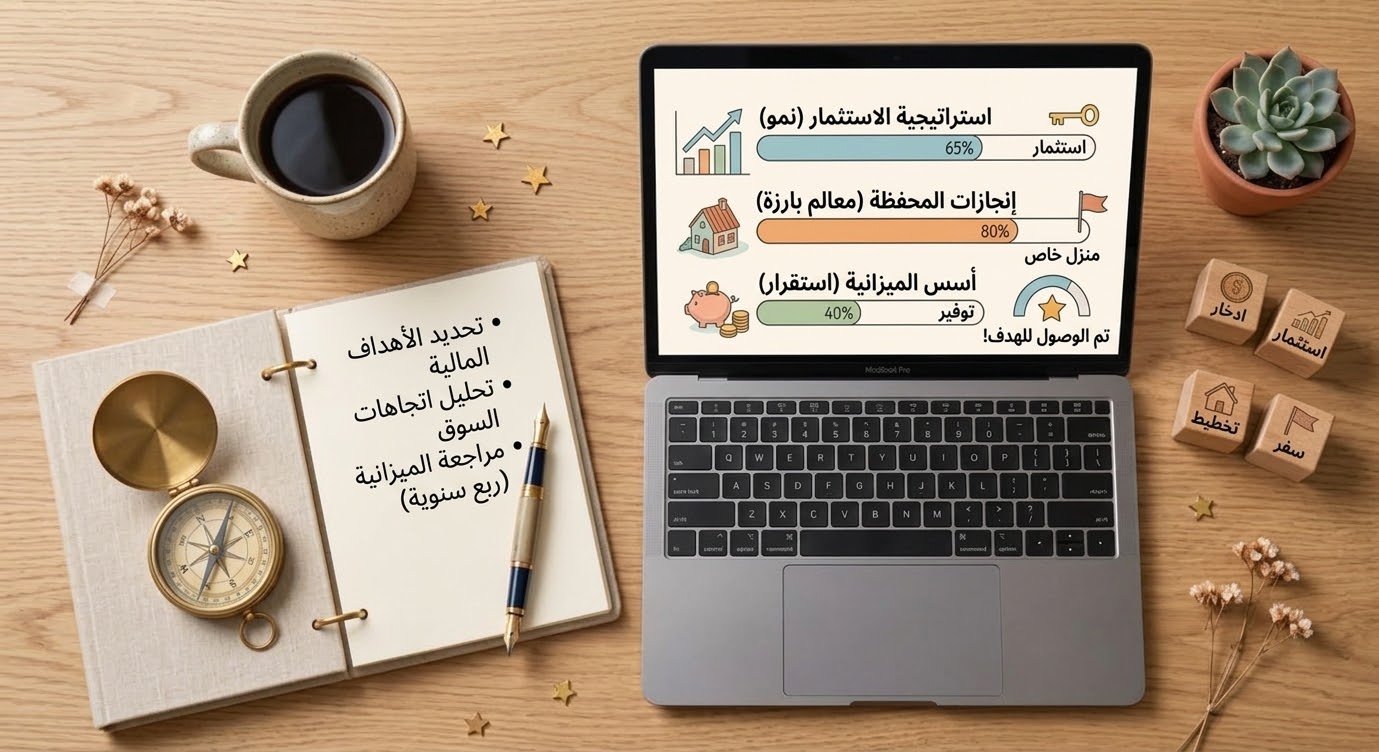
في أحد الأيام، سألت صديقًا يعمل في التجارة منذ سنوات: "كيف وصلت إلى ما أنت عليه ماليًا؟" فابتسموقال جملة لم أنسها: "أنا لم أصل بعد، لكنني أعرف تمامًا إلى أين أنا ذاهب." هذه الجملة البسيطة تختصرالفرق الحقيقي بين من يملك المال ومن يديره. المال وحده لا يصنع الثراء، بل الاتجاه الذي يسير فيه هذاالمال هو من يصنعه. كثير منا يعيش حياته المالية وكأنه يقود سيارة في الليل بلا مصابيح: يعمل، يكسب، ينفق، ويشعر بالقلق من المستقبل دون أن يعرف بالضبط ما الذي يخيفه أو ما الذي يسعى إليه. المشكلة ليست في الدخل غالبًا، بلفي غياب "البوصلة" التي تحدد الاتجاه الأهداف المالية التي تحددها. وهذا المقال محاولة صادقة لرسم تلك البوصلة معك، خطوة بخطوة. لماذا نفشل في تحديد الأهداف المالية من الأساس؟ رسم توضيحي يوضح رحلة بناء الاستقرار المالي عبر مراحل الادخار، الاستثمار، التخطيط، والنمو. قبل الحديث عن الحلول، من المفيد أن نتوقف قليلًا عند الأسباب. أغلب الناس لا يفشلون في الادخار أوالاستثمار بسبب الكسل، بل بسبب طريقة تفكير خاطئة في الأهداف نفسها. الخطأ الأول هو التفكير بأهداف مالية عامة وغامضة مثل "أريد أن أصبح ثريًا" أو "أريد استقرارًا ماليًا". هذهالجمل تبدو ملهمة، لكنها لا تصلح لبناء خطة، لأن العقل البشري لا يتحرك بفعالية تجاه أهداف مبهمة، هويحتاج إلى صورة واضحة يمكنه قياس المسافة إليها. الخطأ الثاني هو نسخ أهداف الآخرين. كثيرون يضعون أهدافًا مالية لأنهم رأوها في فيديو أو منشور، دون أنتكون منسجمة مع واقعهم أو أولوياتهم الحقيقية. وهذا يجعل الالتزام بها أمرًا شبه مستحيل، لأن الدافعمستعار وليس نابعًا من الداخل. أما الخطأ الثالث، والأخطر برأيي، فهو الفصل بين الهدف المالي وبين نمط الحياة اليومي. تضع خطة ادخارطموحة في يناير، وتعيش بقية العام بنفس العادات القديمة تمامًا، ثم تتساءل لماذا لم يتغير شيء فيرصيدك البنكي.…