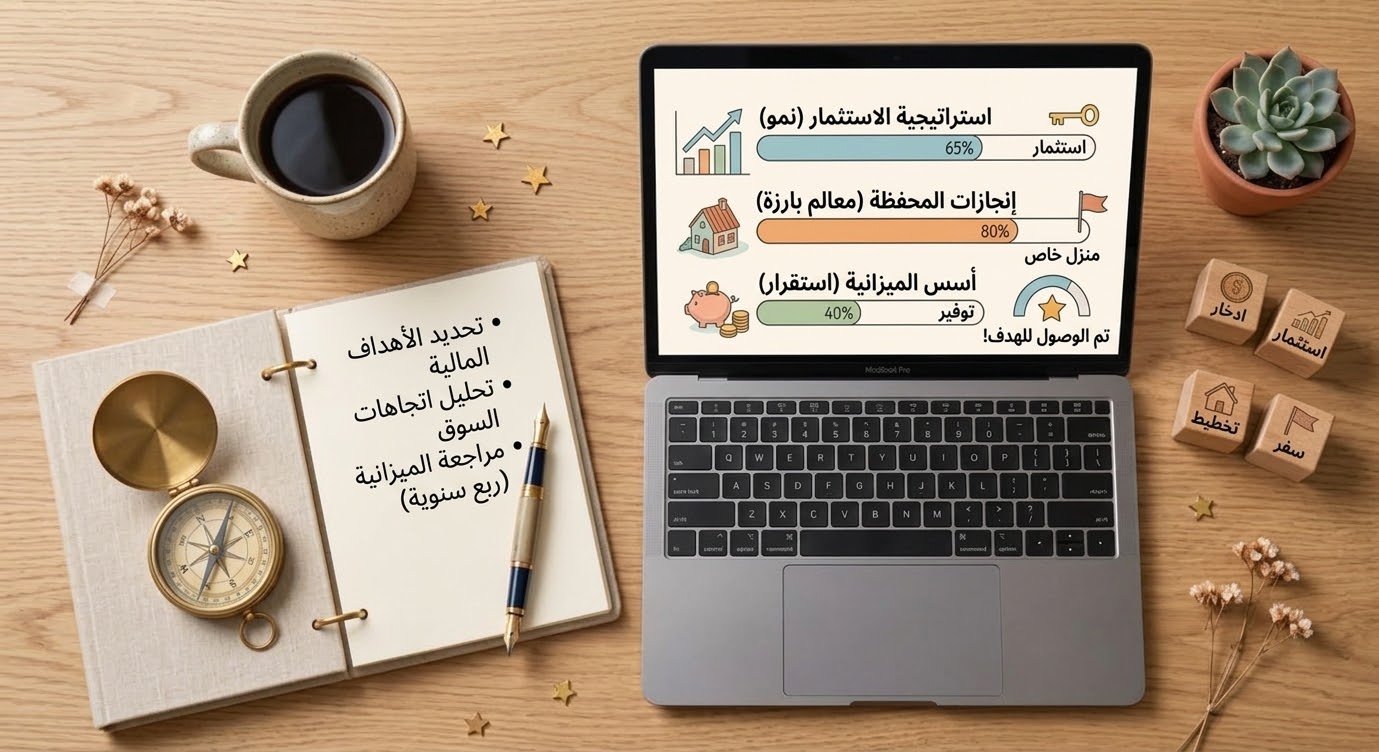
لقطة علوية لمكتب خشبي عليه جهاز محمول يعرض رسومًا بيانية مالية ، بالإضافة إلى دفتر ملاحظات مفتوح، وبوصلة، وفنجان قهوة، ومكعبات خشبية مكتوب عليها أهداف مالية.
مساحة عمل مرتبة بعناية تستعرض أدوات ورسومات تخطيط الاستثمار والميزانية المالية

بوصلة الثراء: كيف تحدد أهدافك المالية وتلتزم بها؟

في أحد الأيام، سألت صديقًا يعمل في التجارة منذ سنوات: "كيف وصلت إلى ما أنت عليه ماليًا؟" فابتسموقال جملة لم أنسها: "أنا لم أصل بعد، لكنني أعرف تمامًا إلى أين أنا ذاهب." هذه الجملة البسيطة تختصرالفرق الحقيقي بين من يملك المال ومن يديره. المال وحده لا يصنع الثراء، بل الاتجاه الذي يسير فيه هذاالمال هو من يصنعه. كثير منا يعيش حياته المالية وكأنه يقود سيارة في الليل بلا مصابيح: يعمل، يكسب، ينفق، ويشعر بالقلق من المستقبل دون أن يعرف بالضبط ما الذي يخيفه أو ما الذي يسعى إليه. المشكلة ليست في الدخل غالبًا، بلفي غياب "البوصلة" التي تحدد الاتجاه الأهداف المالية التي تحددها. وهذا المقال محاولة صادقة لرسم تلك البوصلة معك، خطوة بخطوة.  لماذا نفشل في تحديد الأهداف المالية من الأساس؟ رسم توضيحي يوضح رحلة بناء الاستقرار المالي عبر مراحل الادخار، الاستثمار، التخطيط، والنمو. قبل الحديث عن الحلول، من المفيد أن نتوقف قليلًا عند الأسباب. أغلب الناس لا يفشلون في الادخار أوالاستثمار بسبب الكسل، بل بسبب طريقة تفكير خاطئة في الأهداف نفسها. الخطأ الأول هو التفكير بأهداف مالية عامة وغامضة مثل "أريد أن أصبح ثريًا" أو "أريد استقرارًا ماليًا". هذهالجمل تبدو ملهمة، لكنها لا تصلح لبناء خطة، لأن العقل البشري لا يتحرك بفعالية تجاه أهداف مبهمة، هويحتاج إلى صورة واضحة يمكنه قياس المسافة إليها. الخطأ الثاني هو نسخ أهداف الآخرين. كثيرون يضعون أهدافًا مالية لأنهم رأوها في فيديو أو منشور، دون أنتكون منسجمة مع واقعهم أو أولوياتهم الحقيقية. وهذا يجعل الالتزام بها أمرًا شبه مستحيل، لأن الدافعمستعار وليس نابعًا من الداخل. أما الخطأ الثالث، والأخطر برأيي، فهو الفصل بين الهدف المالي وبين نمط الحياة اليومي. تضع خطة ادخارطموحة في يناير، وتعيش بقية العام بنفس العادات القديمة تمامًا، ثم تتساءل لماذا لم يتغير شيء فيرصيدك البنكي.…
Continue Readingبوصلة الثراء: كيف تحدد أهدافك المالية وتلتزم بها؟
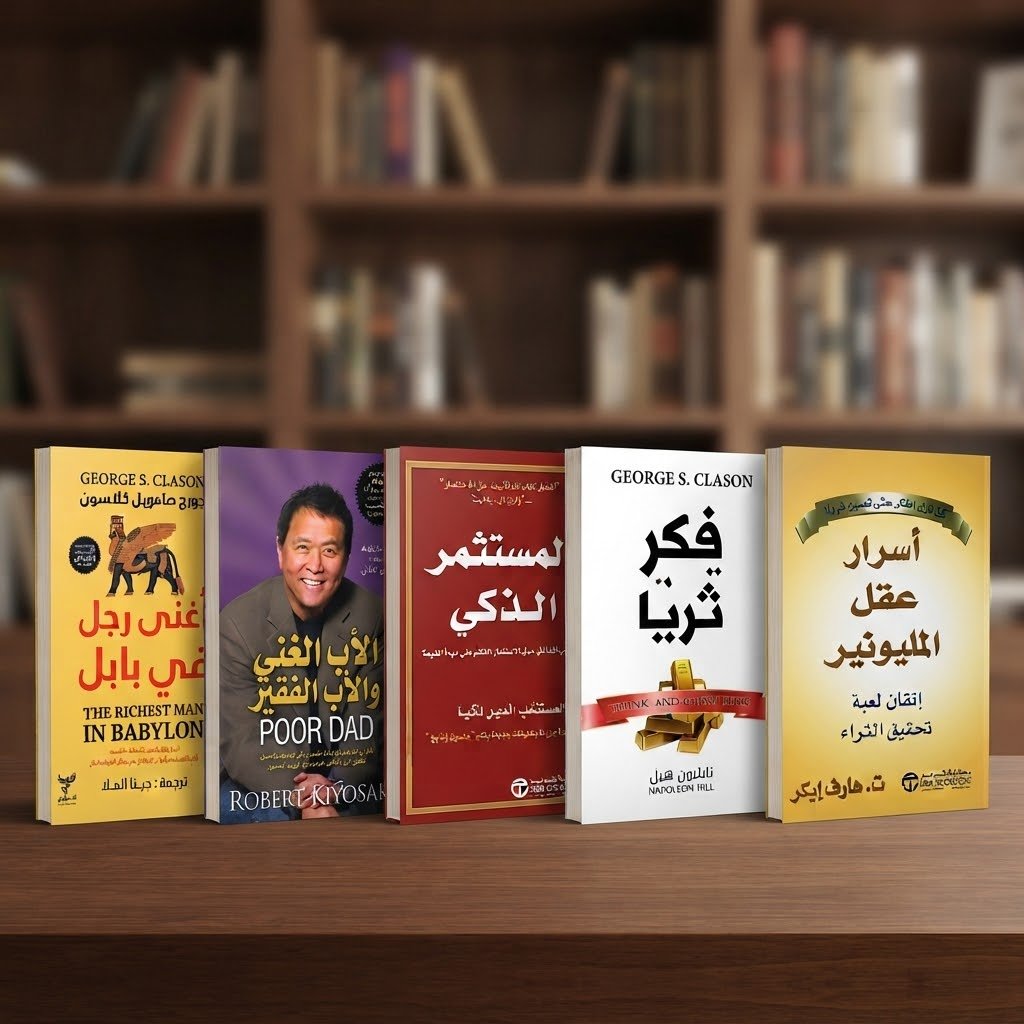
صفوف من خمسة أغلفة الكتب مالية عربية شهيرة واقفة على رف خشبي أمام مكتبة غير واضحة المعالم.
خمسة كتب كلاسيكية في التمويل الشخصي وتنمية الثروة، بما في ذلك "الأب الغني والأب الفقير" و"فكر تصبح ثرياً"، متوفرة الآن باللغة العربية من مكتبة جرير.

دليلك الشامل لأفضل كتب بناء الثروة وعقلية الأغنياء

قبل خمس سنوات، كنت أظن أن الثروة مسألة حظ أو ميراث. لم أكن أعرف أن أغلب من وصلوا إلى استقلال مالي حقيقي بدأوا من نفس النقطة التي أبدأ منها أي…

Continue Readingدليلك الشامل لأفضل كتب بناء الثروة وعقلية الأغنياء
مسار من الضوء الذهبي والبريق يمتد نحو الأفق مع خطوات قدم تتلاشى في خلفية سوداء داكنة
خطوات ثابتة نحو الأمام في رحلة مليئة بالإضاءة والتطور الشخصي نحو الأفق.

تطوير الذات: كيف تبني نسخة أقوى منك حتى لو بدأت من الصفر

في مرحلة ما، كل واحد فينا يفتح جوجل ويكتب "تطوير الذات"، ويقرأ نفس الكلام: حدد أهدافك، استيقظ مبكراً، اقرأ كل يوم. كلام صحيح، لا أحد ينكر ذلك. لكن السؤال الذي…

Continue Readingتطوير الذات: كيف تبني نسخة أقوى منك حتى لو بدأت من الصفر
دفتر ملاحظات جلدي وقلم حبر فاخر مع عملات ذهبية مرصوصة على مكتب خشبي تحت ضوء مصباح دافئ عادات مالية
"وضع استراتيجيات واضحة لتحقيق الثراء والنجاح"

أسرار العقلية المالية المذهلة: 7 عادات تفصلك عن الثروة

قابلت يوماً شخصين في نفس العمر، بنفس الراتب تقريباً. أحدهما بعد عشر سنوات يملك بيتاً ومصدر دخلا إضافي وحساب استثماري ينمو بهدوء. والآخر ما زال يعيش من راتب إلى راتب، يشتكي من "الحظ" ومن"الاقتصاد". الفرق بينهما لم يكن في الذكاء، ولا في الفرص، ولا حتى في الحظ كما يظن كثيرون. الفرق كان في العقلية المالية سبع عادات صغيرة، متكررة، شبه غير مرئية. هذه ليست نصائح تحفيزية فارغة عن "التفكير الإيجابي". هذه سلوكيات فعلية، مثبتة، يمكن لأي شخص أنيبدأ بتطبيقها اليوم بغض النظر عن حجم دخله.  1.  العقلية المالية لديهم في يدفعون لأنفسهم أولاً الاستثمار الذكي والنجاح المالي القاعدة التي يتبعها كل من بنى ثروة حقيقية هي عكس ما تعلمناه في المدرسة. الشخص العادي يدفعالفواتير، ثم يشتري احتياجاته، وما يتبقى (إن تبقى شيء) يدخره. الثري يفعل العكس تماماً: بمجرد استلامالدخل، يقتطع نسبة ثابتة له أولاً  استثمار أو ادخار  ثم يرتب باقي حياته حول ما تبقى. هذه النسبة قدتكون 10% أو 20%، لكن المبدأ أهم من الرقم: الادخار ليس ما يتبقى، بل هو أول التزام.  2. يقيسون الثروة بالوقت لا بالمال الأثرياء نادراً ما يسألون "كم يكلف هذا؟" السؤال الحقيقي في ذهنهم هو "كم من وقت حياتي يمثل هذاالمبلغ؟". هذا التحول البسيط في زاوية النظر يغيّر كل قرار شرائي. عندما تعرف أن سعر هاتف جديد يعادلأسبوعين من عملك، تبدأ تفكر بشكل مختلف تماماً في الإنفاق الاندفاعي.  3. يستثمرون في الأصول لا في المظاهر نمو وتطور سوق العقارات هناك فرق جوهري بين شخص "يبدو" غنياً وشخص غني فعلاً. الأول ينفق دخله على سيارة فارهة وملابسبعلامات تجارية ليُشعر الآخرين بالإعجاب. الثاني يوجّه نفس المبلغ نحو أصول تدر دخلاً: أسهم، عقارات،مشروع صغير، أو حتى مهارة قابلة للتسويق. الأصول تعمل من أجلك وأنت نائم؛ المظاهر تستهلك مالكوتزول قيمتها بمجرد خروجها من المتجر.  4. يديرون الديون بذكاء لا بخوف أو استهتار خطوة أولى نحو…

Continue Readingأسرار العقلية المالية المذهلة: 7 عادات تفصلك عن الثروة
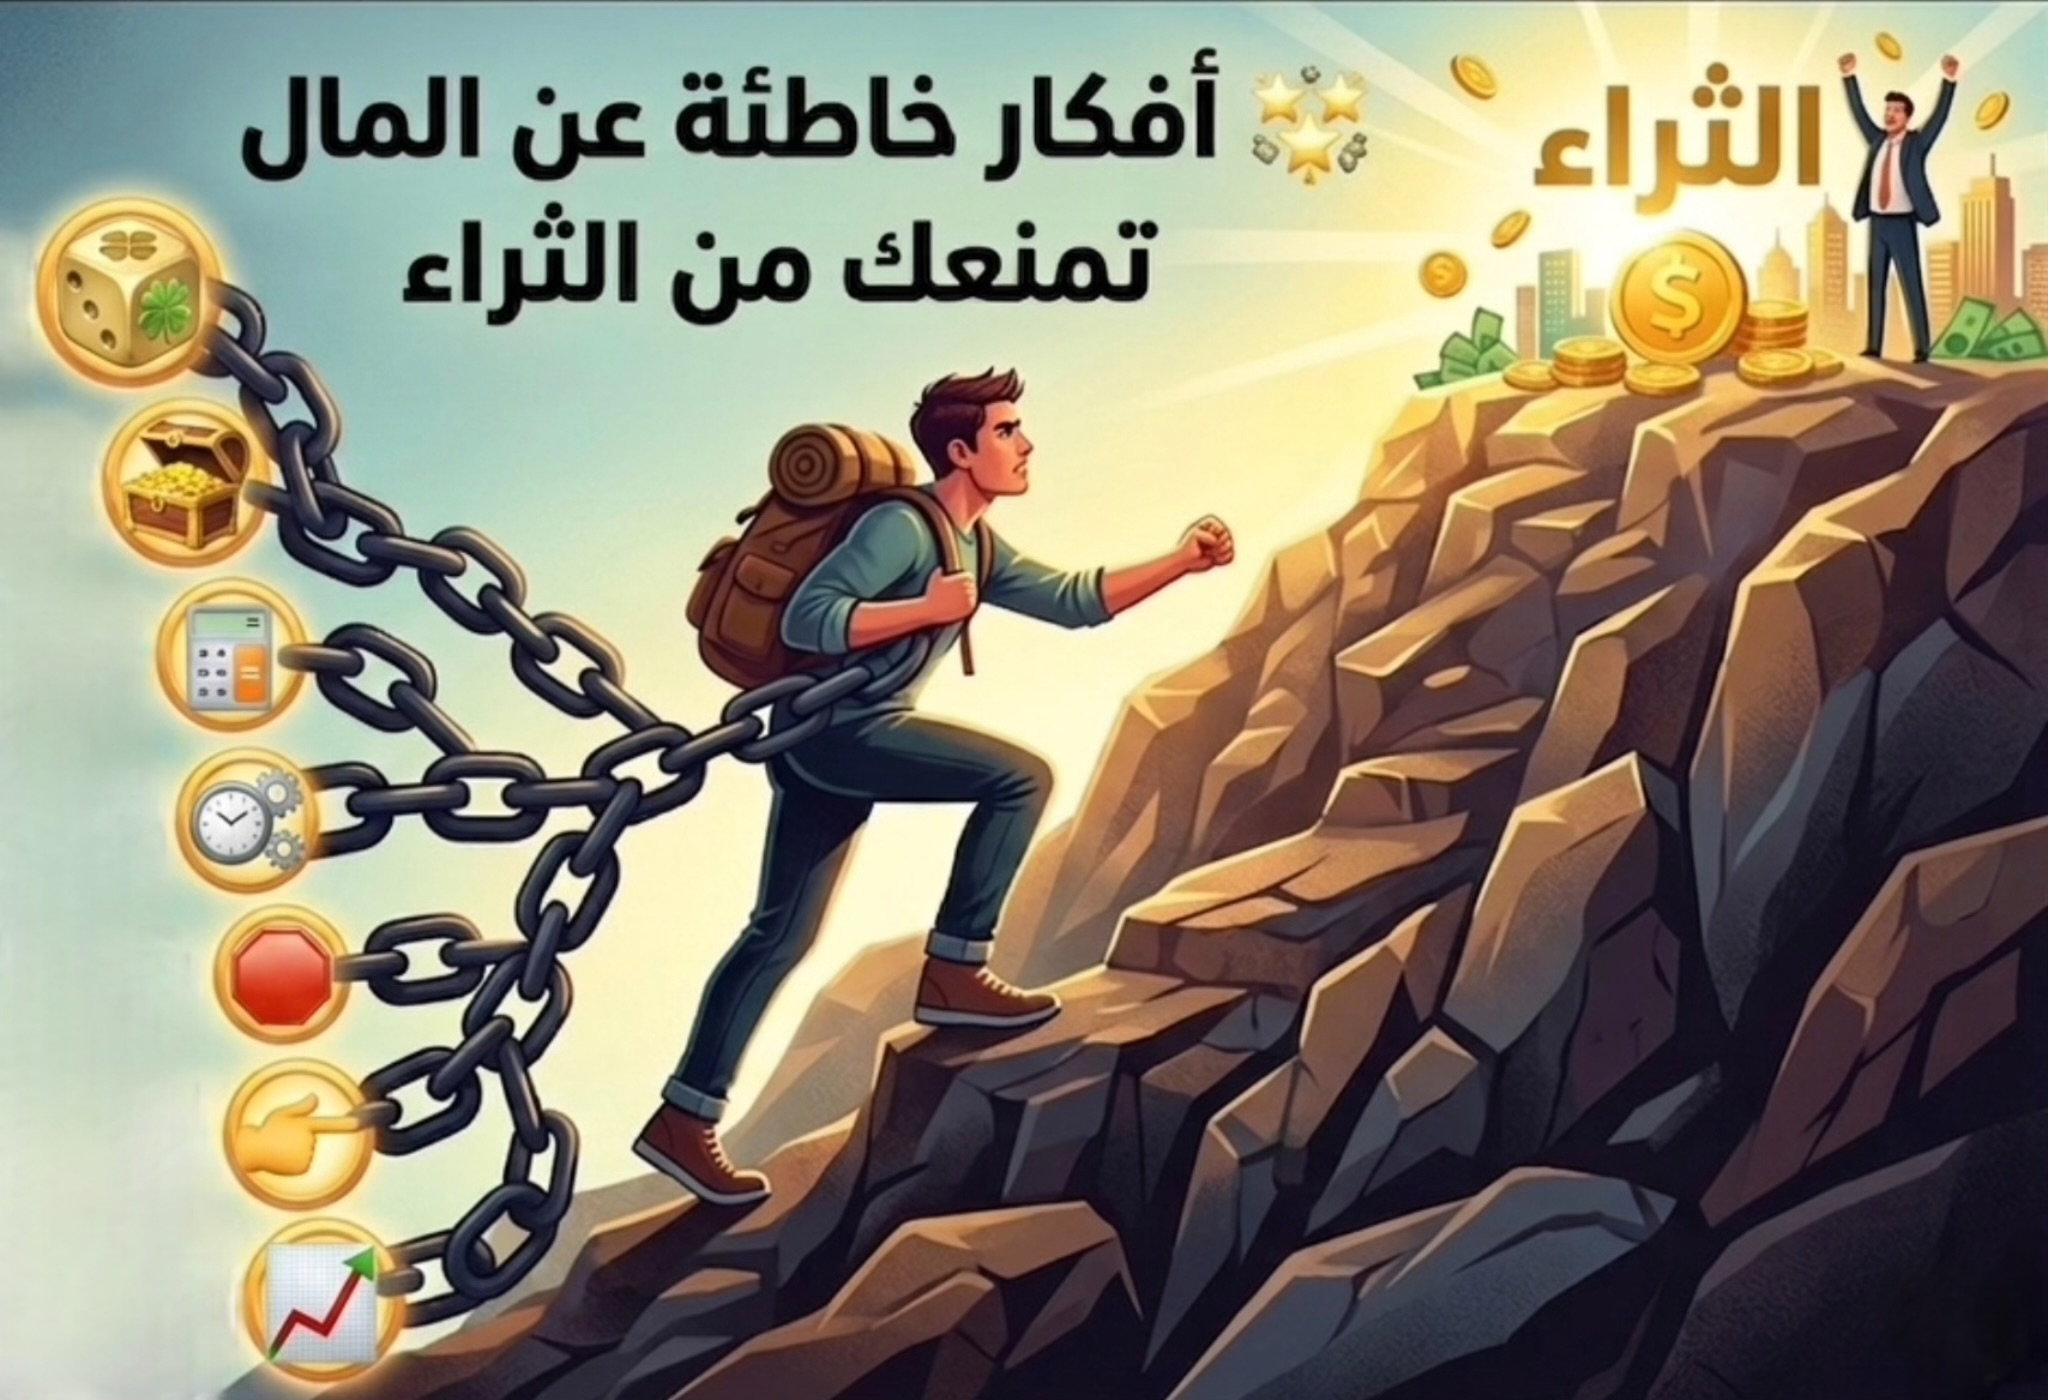
رسم توضيحي لشاب يحمل حقيبة ظهر ويصعد جبلًا صخريًا بينما تكبله سلاسل حديدية متصلة برموز دائرية تمثل أفكارًا مالية خاطئة، وفي قمة الجبل يظهر شخص يحتفل بالثراء بجانب عملات ذهبية ساطعة، مع نص باللغة العربية "أفكار خاطئة عن المال تمنعك من الثراء"
رسم تعبيري يجسد كيف تكبل المعتقدات والأفكار الخاطئة عن المال الفرد وتمنعه من السعي نحو تحقيق الثراء والنجاح المالي.

٧ أفكار خاطئة عن المال تمنعك من الثراء

ماذا لو كانت المشكلة ليست في محفظتك، بل في رأسك؟ دعني أسألك سؤالاً صادقاً:كم مرة قلت لنفسك “سأبدأ الادخار الشهر القادم”؟كم مرة رأيت شخصاً ناجحاً مالياً وفكرت “هو محظوظ، أنا…

Continue Reading٧ أفكار خاطئة عن المال تمنعك من الثراء