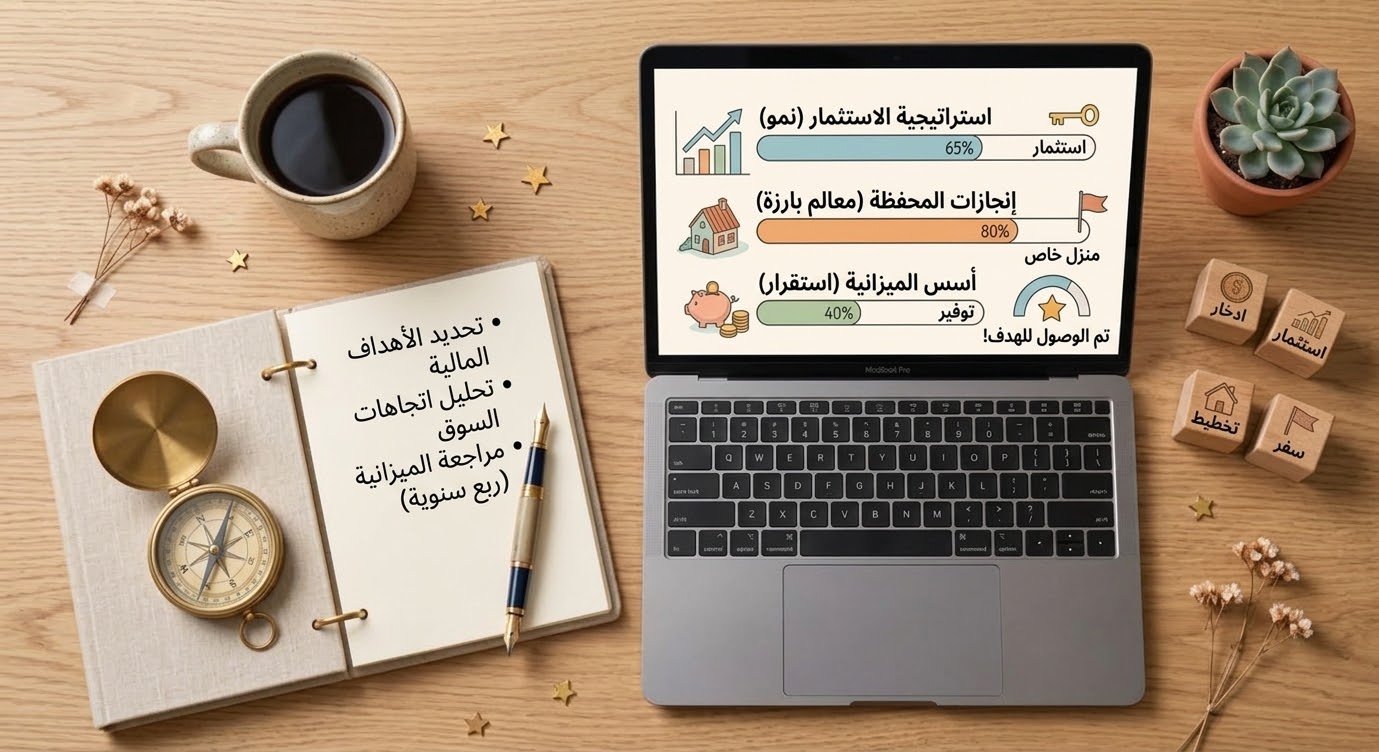
في أحد الأيام، سألت صديقًا يعمل في التجارة منذ سنوات: “كيف وصلت إلى ما أنت عليه ماليًا؟” فابتسموقال جملة لم أنسها: “أنا لم أصل بعد، لكنني أعرف تمامًا إلى أين أنا ذاهب.” هذه الجملة البسيطة تختصرالفرق الحقيقي بين من يملك المال ومن يديره. المال وحده لا يصنع الثراء، بل الاتجاه الذي يسير فيه هذاالمال هو من يصنعه.
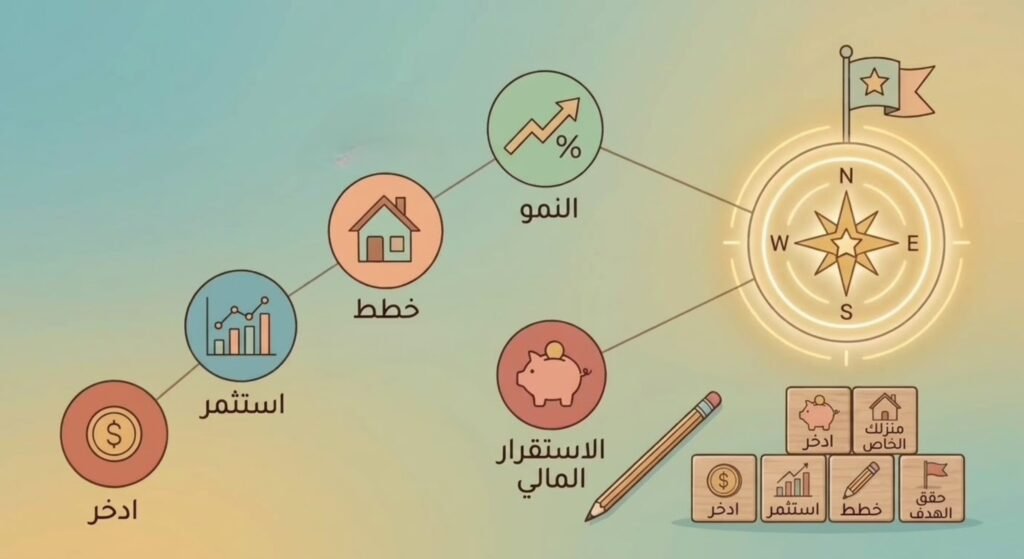
كثير منا يعيش حياته المالية وكأنه يقود سيارة في الليل بلا مصابيح: يعمل، يكسب، ينفق، ويشعر بالقلق من المستقبل دون أن يعرف بالضبط ما الذي يخيفه أو ما الذي يسعى إليه. المشكلة ليست في الدخل غالبًا، بلفي غياب “البوصلة” التي تحدد الاتجاه الأهداف المالية التي تحددها. وهذا المقال محاولة صادقة لرسم تلك البوصلة معك، خطوة بخطوة.
لماذا نفشل في تحديد الأهداف المالية من الأساس؟
قبل الحديث عن الحلول، من المفيد أن نتوقف قليلًا عند الأسباب. أغلب الناس لا يفشلون في الادخار أوالاستثمار بسبب الكسل، بل بسبب طريقة تفكير خاطئة في الأهداف نفسها.
الخطأ الأول هو التفكير بأهداف مالية عامة وغامضة مثل “أريد أن أصبح ثريًا” أو “أريد استقرارًا ماليًا“. هذهالجمل تبدو ملهمة، لكنها لا تصلح لبناء خطة، لأن العقل البشري لا يتحرك بفعالية تجاه أهداف مبهمة، هويحتاج إلى صورة واضحة يمكنه قياس المسافة إليها.
الخطأ الثاني هو نسخ أهداف الآخرين. كثيرون يضعون أهدافًا مالية لأنهم رأوها في فيديو أو منشور، دون أنتكون منسجمة مع واقعهم أو أولوياتهم الحقيقية. وهذا يجعل الالتزام بها أمرًا شبه مستحيل، لأن الدافعمستعار وليس نابعًا من الداخل.
أما الخطأ الثالث، والأخطر برأيي، فهو الفصل بين الهدف المالي وبين نمط الحياة اليومي. تضع خطة ادخارطموحة في يناير، وتعيش بقية العام بنفس العادات القديمة تمامًا، ثم تتساءل لماذا لم يتغير شيء فيرصيدك البنكي.
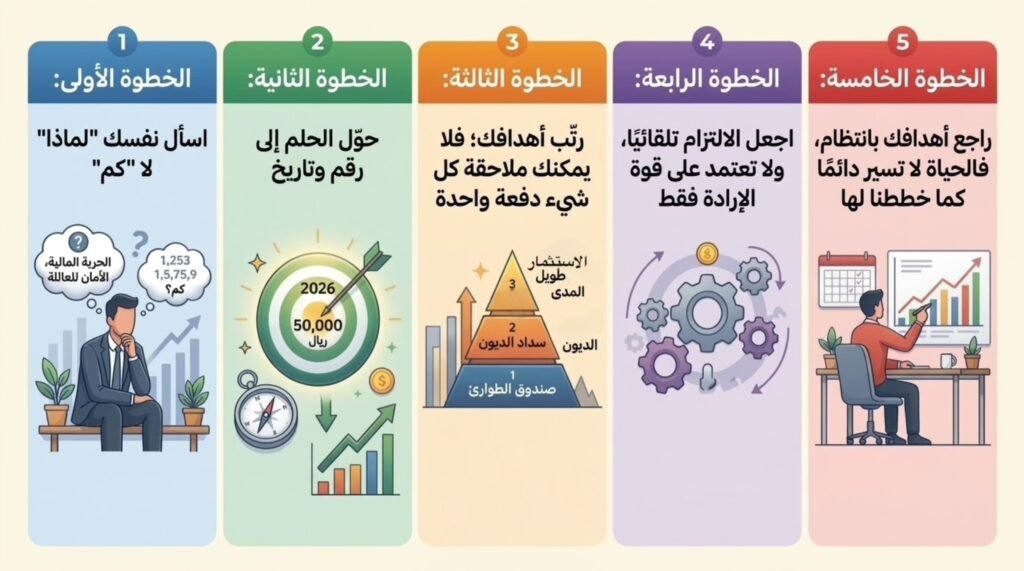
الخطوة الأولى: اسأل نفسك “لماذا“، لا “كم“
معظم الناس يبدؤون بسؤال خاطئ: “كم أريد أن أجمع؟” بينما السؤال الأعمق والأهم هو: “لماذا أريد هذاالمبلغ أصلًا؟“
عندما تحدد “لماذا“، يتحول المال من رقم مجرد إلى وسيلة لتحقيق شيء له معنى بالنسبة لك: حرية اختيارعملك، أمان لعائلتك، القدرة على السفر دون قلق، أو حتى مجرد النوم ليلًا دون التفكير في الفواتير. هذا“اللماذا” هو الوقود الذي يبقيك ملتزمًا حين تشعر بالإرهاق أو الإغراء بالتراجع.
جرّب تمرينًا بسيطًا: اكتب على ورقة سبب رغبتك في تحسين وضعك المالي، ثم اسأل نفسك “ولماذا هذامهم؟” عن كل إجابة تكتبها، ثلاث أو أربع مرات متتالية. ستفاجأ كيف تتغير الإجابة من “أريد المزيد منالمال” إلى شيء أعمق بكثير، مثل “أريد ألا أعتذر لأطفالي عن رحلة لا أستطيع تحمل تكلفتها.”
الخطوة الثانية: حوّل الحلم إلى رقم وتاريخ
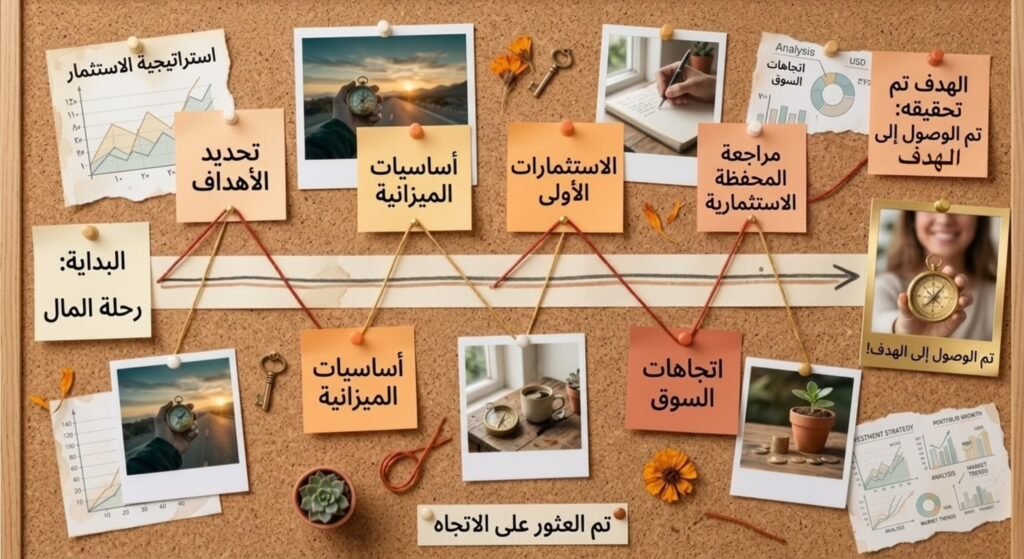
الحلم بلا رقم يبقى أمنية، والأمنية لا تُبنى عليها خطة. بعد أن تحدد “لماذا“، انتقل إلى تحديد “ماذابالضبط” و“متى“.
بدلًا من “أريد أن أدخر“، قل: “أريد أن أوفر مبلغًا معينًا خلال ثمانية عشر شهرًا لأشتري به معدات عمليالخاص.” بدلًا من “أريد التخلص من الديون“، قل: “سأسدد هذا المبلغ المحدد خلال سنة، بمعدل شهريثابت.”
هذه الدقة ليست تفصيلاً شكليًا، بل هي ما يحوّل الهدف من فكرة في الرأس إلى مشروع قابل للتنفيذوالمتابعة. فحين يكون الرقم والتاريخ واضحين، يصبح بإمكانك تقسيم الهدف الكبير إلى خطوات شهرية أوحتى أسبوعية صغيرة، وهذا وحده يقلل الشعور بالإرهاق الذي يصيب أغلب الناس حين يفكرون في أهدافمالية كبيرة.
الخطوة الثالثة: رتّب أهدافك، فلا يمكن ملاحقة كل شيء دفعة واحدة
من أكبر الأخطاء الشائعة محاولة تحقيق كل الأهداف المالية في وقت واحد: ادخار للطوارئ، واستثمار،وسداد ديون، وشراء منزل، وتحسين نمط الحياة. النتيجة الحتمية لهذا التشتت هي عدم تحقيق أي هدفبشكل مُرضٍ.
الحل هو ترتيب الأولويات بوضوح. عادة ما يُنصح بالبدء بصندوق طوارئ بسيط يغطي بضعة أشهر منالمصاريف الأساسية، فهو الذي يحميك من الانهيار عند أي مفاجأة، ثم الانتقال إلى سداد الديون ذاتالفوائد المرتفعة، ثم بعد ذلك التفكير في الاستثمار طويل المدى وبناء الثروة.
هذا لا يعني إهمال باقي الأهداف تمامًا، بل يعني وضع نسبة أكبر من جهدك ومالك على الهدف الأكثر إلحاحًافي كل مرحلة، مع الاستمرار بخطوات صغيرة في الأهداف الأخرى.
الخطوة الرابعة: اجعل الالتزام تلقائيًا لا يعتمد على قوة الإرادة
هذه ربما أهم نقطة في كل هذا الحديث. قوة الإرادة مورد محدود يتآكل مع ضغوط اليوم، ولهذا فإن أغلبالخطط المالية التي تعتمد فقط على “الانضباط الذاتي” تنهار عاجلاً أم آجلاً.
الحل العملي هو بناء أنظمة تجعل الالتزام يحدث تلقائيًا، مثل تحويل مبلغ ثابت من الدخل فور استلامه إلىحساب ادخار منفصل، قبل أن تتاح لك فرصة إنفاقه. حين يصبح الادخار خطوة أولى وليست ما يتبقى فينهاية الشهر، تتغير قواعد اللعبة تمامًا.
نفس المبدأ ينطبق على تقليل الإغراءات: إذا كنت تعرف أن متابعة حسابات معينة على مواقع التواصلتدفعك للشراء العاطفي، فابتعد عنها في فترة تنفيذ خطتك. الانضباط الحقيقي ليس في مقاومة الإغراء كليوم، بل في تصميم بيئة لا تحتاج فيها لمقاومة الإغراء من الأساس.
الخطوة الخامسة: راجع الأهداف المالية بانتظام، فالحياة لا تسير كما خططنا دائمًا
وضع الهدف ليس حدثًا يحصل مرة واحدة وينتهي، بل عملية مستمرة تحتاج مراجعة دورية. قد يتغيردخلك، قد تظهر مصاريف غير متوقعة، وقد تتغير أولوياتك نفسها مع مرور الوقت.
خصص وقتًا كل شهر أو كل ثلاثة أشهر لمراجعة تقدمك: هل ما زلت على المسار الصحيح؟ هل الرقم الذيوضعته ما زال منطقيًا؟ هل تغيرت ظروفك بشكل يستدعي تعديل الخطة؟ هذه المراجعات ليست علامةفشل، بل هي جوهر أي نظام مالي ناجح ومرن.
والأهم من كل ذلك، لا تعاقب نفسك إذا انحرفت عن الخطة في شهر معين. الثراء الحقيقي لا يُبنى في لحظةمثالية واحدة، بل في مجموع قرارات صغيرة متكررة على مدى سنوات. تعثر شهر واحد لا يلغي تقدم سنةكاملة، طالما عدت إلى المسار بسرعة.
خاتمة: البوصلة أهم من السرعة
في النهاية، تحديد أهدافك المالية والالتزام بها ليس سباقًا سريعًا، بل رحلة طويلة تحتاج اتجاهًا واضحًا أكثرمما تحتاج سرعة عالية. يمكنك أن تسير ببطء، لكن طالما بوصلتك مضبوطة بشكل صحيح، فأنت في طريقكالصحيح نحو الاستقرار والحرية الماليين.
ابدأ اليوم بخطوة واحدة صغيرة: حدد “لماذا“، اكتب رقمًا وتاريخًا واحدًا فقط، وابنِ حوله أول نظام تلقائيبسيط. البوصلة لا تحتاج أن تكون مثالية من أول يوم، هي فقط تحتاج أن تُستخدم.
حلول عملية لتحقيق أهدافك
خطط بسهولة وحقق أكثر! اكتشف حلولاً عملية صُممت خصيصاً لتصل إلى أهدافك.
2027 Yearly Planner
السعر الأصلي هو: $35.49.$9.99السعر الحالي هو: $9.99.دفتر التدريب
السعر الأصلي هو: $21.09.$9.99السعر الحالي هو: $9.99.مخطط سنوي لسنة 2027
السعر الأصلي هو: $25.07.$9.99السعر الحالي هو: $9.99.
الأسئلة الشائعة
ابدأ بهدف واحد بسيط وواضح، مثل بناء صندوق طوارئ صغير، بدلًا من محاولة وضع خطة شاملة لكل جوانب حياتك المالية دفعة واحدة. الأهم هو الوضوح والبساطة في البداية، ثم يمكنك التوسع تدريجيًا بعد أن تكتسب الثقة والخبرة.
التعثر المؤقت أمر طبيعي وليس علامة فشل. المهم هو العودة إلى المسار في أقرب وقت ممكن دون جلد الذات، فالثراء يُبنى من مجموع قرارات متكررة على المدى الطويل، لا من الكمال في كل شهر.
يُنصح بمراجعة سريعة شهريًا لمتابعة التقدم، ومراجعة أعمق كل ثلاثة أشهر لتقييم ما إذا كانت الأهداف نفسها ما زالت مناسبة لظروفك الحالية أو تحتاج تعديلًا.
بشكل عام، يُفضل تكوين صندوق طوارئ صغير أولًا، ثم التركيز على سداد الديون ذات الفوائد المرتفعة، وبعد ذلك الانتقال إلى الاستثمار طويل المدى، لأن تجاهل الديون مرتفعة الفائدة غالبًا يكلف أكثر مما قد تحققه من عوائد استثمارية في نفس الفترة.